Exit waterfall-kalkulator
Legg inn cap table og en exitverdi for å se hvem som får hvor mye – inkludert likvidasjonspreferanser, deltakelse, konvertering til ordinære aksjer, opsjoner og SAFE-avtaler.
Forenklet modell: den ser bort fra skatter, transaksjonskostnader, escrow, carve-outs for ledelsen og utbytte. Hver preferanseserie konverterer til ordinære aksjer bare når det gir den mer. Ikke juridisk rådgivning eller skatterådgivning.
Slik fungerer det
Start fra eksempelet
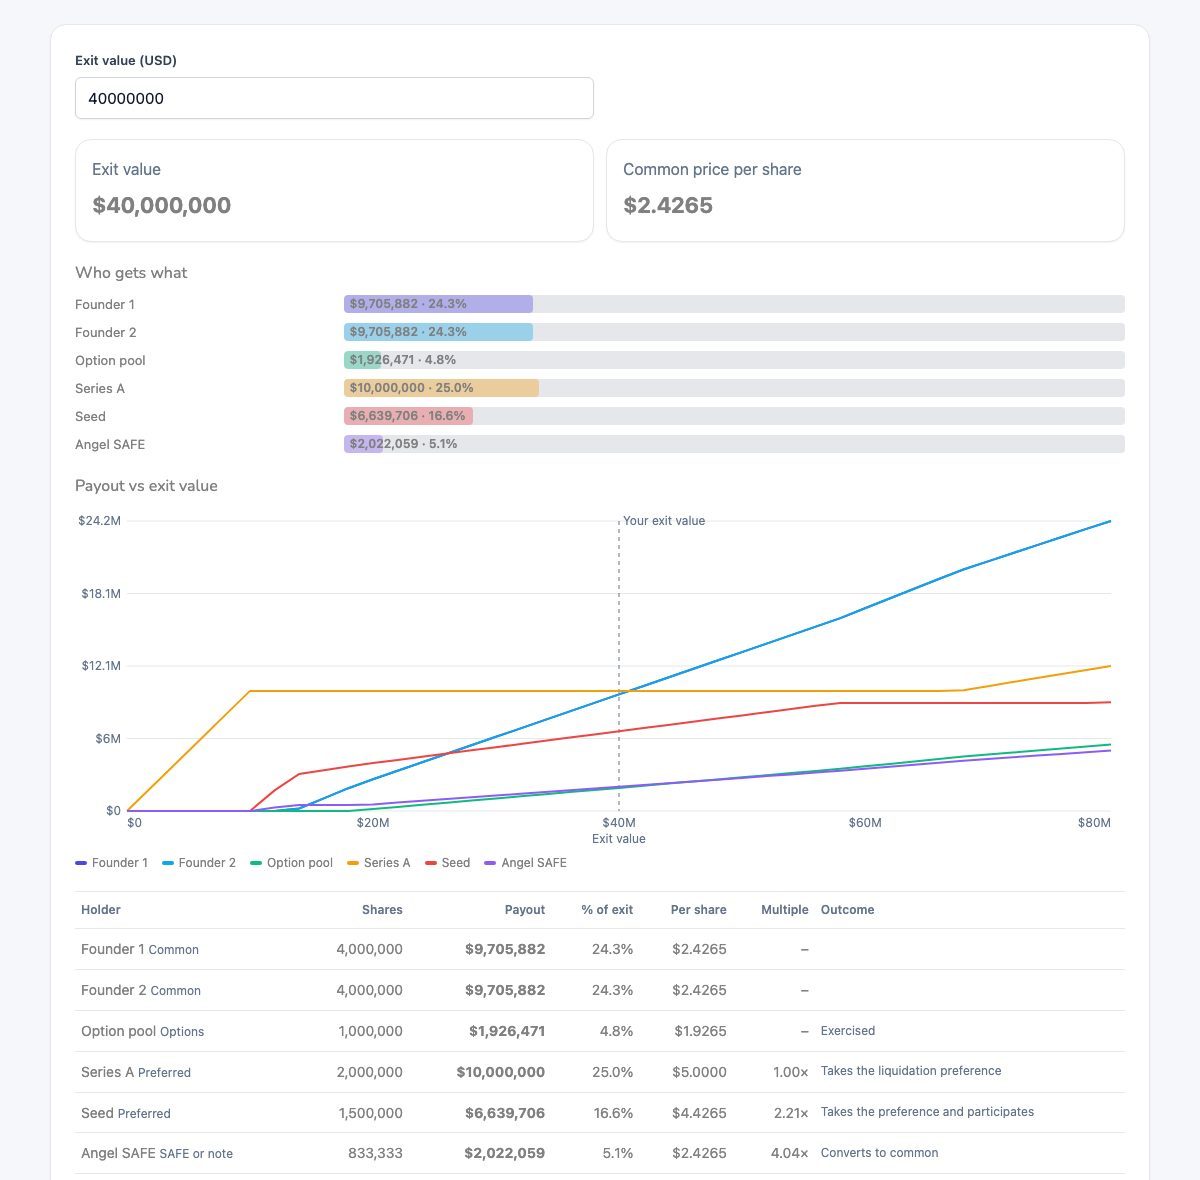
Kalkulatoren åpnes med en realistisk cap table og en exit på $40M, slik at du ser et resultat med en gang.
Legg inn cap table
Ordinære aksjonærer, opsjonspoolen, hver preferanseserie med preferanse, deltakelse, tak og prioritet, og eventuelle SAFE-avtaler eller lån.
Angi exitverdien
Se hvem som får hvor mye, prisen per ordinær aksje og hvilke serier som konverterer til ordinære aksjer.
Del scenarioet
Kopier lenken – tallene ligger i URL-en, ingenting lagres – eller last ned tabellen som CSV.
Bygg inn verktøyet «exit waterfall-kalkulator» på nettstedet ditt (gratis)
Kopier koden inn på siden eller i blogginnlegget ditt. Verktøyet kjører i nettleseren til de besøkende; behold kildehenvisningen.
Forbereder du en exit? Gjennomfør salget i et datarom
Del teaseren som en sporet lenke, og åpne deretter et datarom for M&A med NDA før tilgang, spørsmål og svar og en logg over hvilken kjøper som har lest hva – én fast pris per team.
Overskriftsprisen ved en exit er ikke det gründere og ansatte får. Preferanser, deltakelse og prioritet avgjør rekkefølgen for utbetaling, og ved moderate exitverdier kan de gi ordinære aksjonærer langt mindre enn prosentandelen tilsier. Å modellere waterfallen før dere avtaler vilkårene viser hva hver klausul er verdt.
Slik fungerer en exit waterfall
Når et selskap selges, utbetales pengene i en fast rekkefølge. Preferanseseriene får først sin likvidasjonspreferanse – vanligvis 1× det de har investert – fra den mest seniore serien og nedover; serier med samme prioritet deler forholdsmessig (pari passu). Det som er igjen, går til ordinære aksjonærer, opsjonsinnehavere og serier som har konvertert til ordinære aksjer.
En ikke-deltakende serie tar det høyeste av preferansen og andelen sin som om den var konvertert, så ved høye exitverdier konverterer den. En deltakende serie tar preferansen sin og deler deretter også i resten – opp til taket, hvis det finnes et; over taket lønner det seg å konvertere. Opsjoner utøves bare når prisen per aksje er høyere enn utøvelseskursen.
Hva du bør se på
- Diagrammet viser ved hvilken exitverdi de ordinære aksjonærene begynner å få betydelige beløp – ofte langt over det totale investerte beløpet.
- Sammenlign en ikke-deltakende 1×-preferanse med en deltakende ved samme verdsettelse: forskjellen for gründerne kan utgjøre millioner.
- SAFE-avtaler konverterer til verdsettelsestaket sitt eller får pengene tilbake – det som gir mest.
- Modeller runden før du signerer term sheeten med SAFE- og cap table-kalkulatoren og verdsettelseskalkulatoren.
Exit waterfall-kalkulator – spørsmål
Hva er en likvidasjonspreferanse?
Preferanseaksjonærenes rett til å få pengene sine tilbake (eller en multippel av dem) før ordinære aksjonærer får noe når selskapet selges.
Hva er forskjellen mellom deltakende og ikke-deltakende preferanseaksjer?
Ikke-deltakende preferanseaksjer tar enten preferansen sin eller andelen sin som om de var konvertert til ordinære aksjer – det som gir mest. Deltakende preferanseaksjer tar preferansen sin og deler deretter også i resten, med mindre et tak begrenser det.
Lagres dataene mine?
Nei – kalkulatoren kjører i nettleseren din. Lenken du deler, inneholder tallene; ingenting lagres på serverne våre.
Er dette nøyaktig?
Det er en forenklet modell: skatter, transaksjonskostnader, escrow, carve-outs for ledelsen og påløpt utbytte er ikke tatt med. Sjekk faktiske utdelinger med advokaten din.
Hva betyr prioritet?
Rekkefølgen preferanseseriene får utbetalt i. Prioritet 1 betales først; serier med samme nummer betales samtidig, forholdsmessig etter preferansene sine (pari passu).
Hvorfor får gründere noen ganger ingenting ved et salg?
Hvis exitverdien er lavere enn summen av likvidasjonspreferansene, tar preferanseaksjonærene alt før de ordinære aksjonærene får noe.