Kalkulator exit waterfall
Wpisz cap table i wartość exitu, aby zobaczyć, kto ile dostaje – z uwzględnieniem preferencji likwidacyjnych, uczestnictwa, konwersji na akcje zwykłe, opcji i SAFE.
Uproszczony model: pomija podatki, koszty transakcyjne, escrow, pule dla zarządu (management carve-outs) i dywidendy. Każda seria uprzywilejowana konwertuje się na akcje zwykłe tylko wtedy, gdy daje jej to więcej. To nie jest porada prawna ani podatkowa.
Jak to działa
Zacznij od przykładu
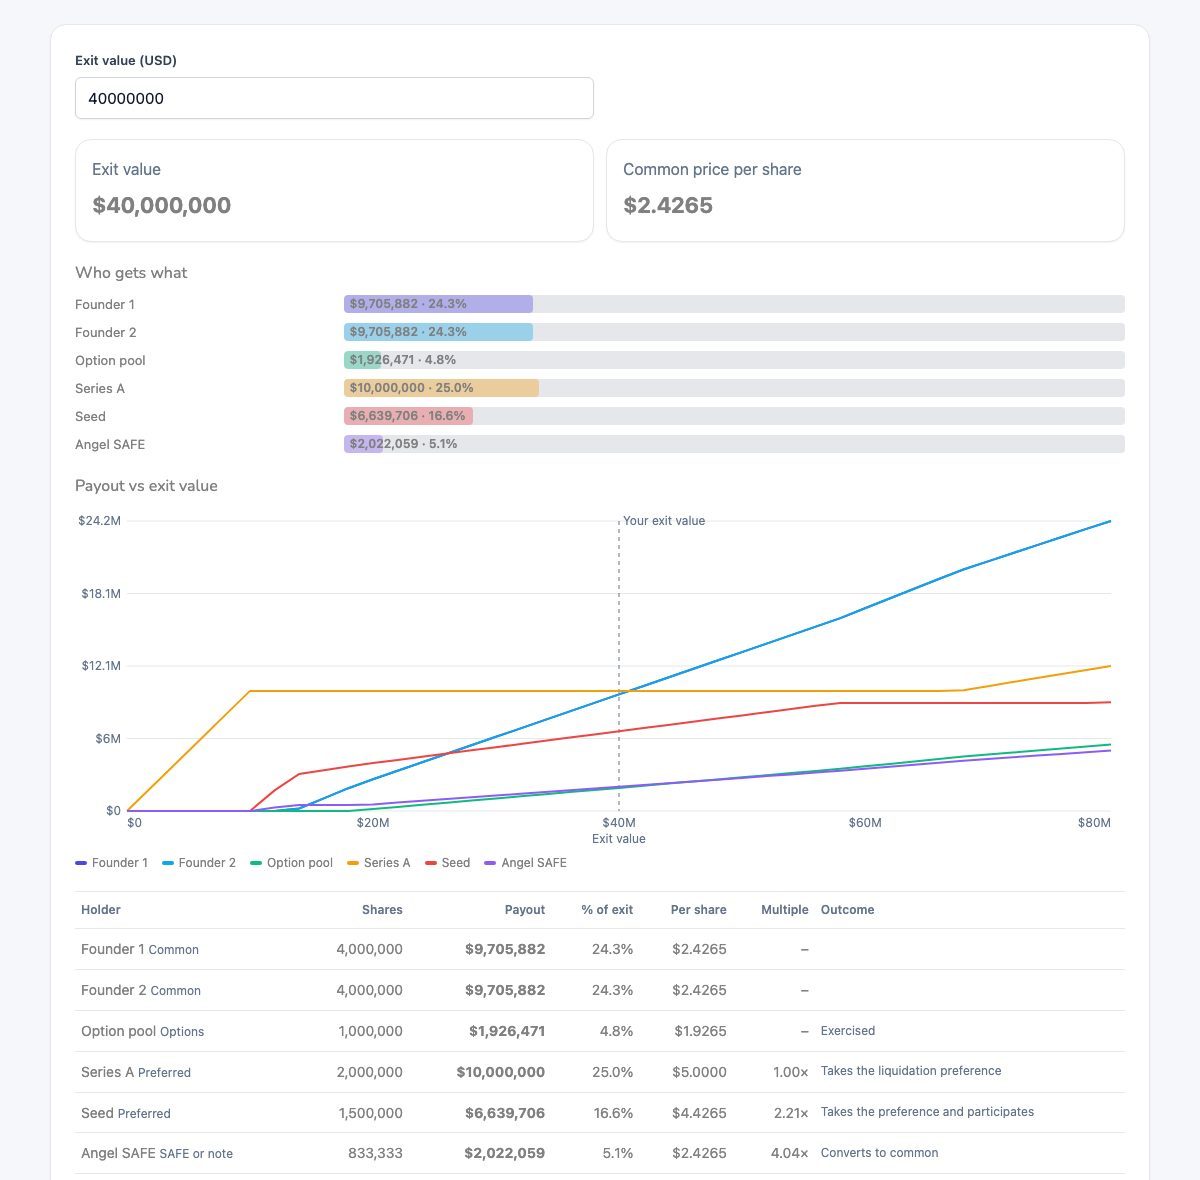
Kalkulator otwiera się z realistyczną cap table i exitem za $40M, więc od razu widzisz wynik.
Wpisz swoją cap table
Posiadacze akcji zwykłych, pula opcji, każda seria uprzywilejowana z jej preferencją, uczestnictwem, limitem i pierwszeństwem oraz ewentualne SAFE lub pożyczki zamienne.
Ustaw wartość exitu
Zobacz, kto ile dostaje, cenę za akcję zwykłą i które serie konwertują się na akcje zwykłe.
Udostępnij scenariusz
Skopiuj link – liczby są w adresie URL, nic nie jest zapisywane – albo pobierz tabelę jako CSV.
Osadź narzędzie „kalkulator exit waterfall” na swojej stronie (za darmo)
Skopiuj kod na swoją stronę lub do wpisu na blogu. Narzędzie działa w przeglądarce Twoich odwiedzających; zachowaj linię z podziękowaniem.
Przygotowujesz exit? Przeprowadź sprzedaż w data roomie
Udostępnij teaser jako śledzony link, a potem otwórz data room M&A z NDA przed dostępem, Q&A i rejestrem, który kupujący co przeczytał – jedna stała cena za zespół.
Nagłówkowa cena exitu to nie to, co dostają założyciele i pracownicy. Preferencje, uczestnictwo i pierwszeństwo decydują o kolejności wypłat, a przy umiarkowanych wartościach exitu mogą zostawić posiadaczom akcji zwykłych dużo mniej, niż sugeruje ich udział procentowy. Zamodelowanie waterfallu przed uzgodnieniem warunków pokazuje, ile jest wart każdy zapis.
Jak działa exit waterfall
Gdy spółka zostaje sprzedana, pieniądze są wypłacane w ustalonej kolejności. Serie uprzywilejowane jako pierwsze otrzymują swoją preferencję likwidacyjną – zwykle 1× zainwestowanej kwoty – zaczynając od serii o najwyższym pierwszeństwie; serie o tym samym pierwszeństwie dzielą się proporcjonalnie (pari passu). Reszta trafia do posiadaczy akcji zwykłych, posiadaczy opcji i serii, które skonwertowały się na akcje zwykłe.
Seria bez prawa uczestnictwa (non-participating) bierze wyższą z dwóch kwot: preferencję albo udział po konwersji, więc przy wysokich wartościach exitu konwertuje. Seria z prawem uczestnictwa (participating) bierze preferencję, a potem dodatkowo uczestniczy w podziale reszty – do swojego limitu (cap), jeśli taki jest; powyżej limitu bardziej opłaca jej się konwersja. Opcje są wykonywane tylko wtedy, gdy cena za akcję przekracza cenę wykonania.
Na co zwrócić uwagę
- Wykres pokazuje wartość exitu, od której posiadacze akcji zwykłych zaczynają dostawać znaczące kwoty – często dużo powyżej łącznej zainwestowanej sumy.
- Porównaj preferencję 1× bez prawa uczestnictwa z preferencją z prawem uczestnictwa przy tej samej wycenie: różnica dla założycieli może sięgać milionów.
- SAFE konwertują się po limicie wyceny (cap) albo odbierają zainwestowane pieniądze – zależnie od tego, co daje więcej.
- Zamodeluj rundę przed podpisaniem term sheetu w kalkulatorze SAFE i cap table oraz w kalkulatorze wyceny.
Kalkulator exit waterfall – pytań
Czym jest preferencja likwidacyjna?
Prawo akcjonariuszy uprzywilejowanych do odzyskania swoich pieniędzy (lub ich wielokrotności), zanim posiadacze akcji zwykłych cokolwiek otrzymają, gdy spółka zostaje sprzedana.
Czym różnią się akcje uprzywilejowane z prawem uczestnictwa i bez niego?
Akcje uprzywilejowane bez prawa uczestnictwa (non-participating) biorą albo swoją preferencję, albo udział po konwersji na akcje zwykłe – to, co wyższe. Akcje uprzywilejowane z prawem uczestnictwa (participating) biorą preferencję, a potem dodatkowo uczestniczą w podziale reszty, chyba że ogranicza je limit (cap).
Czy moje dane są przechowywane?
Nie – kalkulator działa w Twojej przeglądarce. Udostępniany link zawiera liczby, nic nie jest zapisywane na naszych serwerach.
Czy to jest dokładne?
To uproszczony model: pomija podatki, koszty transakcyjne, escrow, pule dla zarządu (management carve-outs) i naliczone dywidendy. Rzeczywisty podział sprawdź z prawnikiem.
Co oznacza pierwszeństwo (seniority)?
Kolejność, w jakiej wypłacane są serie uprzywilejowane. Pierwszeństwo 1 jest wypłacane jako pierwsze; serie z tym samym numerem otrzymują wypłatę jednocześnie, proporcjonalnie do swoich preferencji (pari passu).
Dlaczego założyciele czasem nie dostają nic przy sprzedaży?
Jeśli wartość exitu jest niższa niż suma preferencji likwidacyjnych, akcjonariusze uprzywilejowani zabierają wszystko, zanim posiadacze akcji zwykłych cokolwiek dostaną.