Calculateur de waterfall de sortie
Saisissez la table de capitalisation et une valeur de sortie pour voir qui perçoit combien – préférences de liquidation, participation, conversion en actions ordinaires, options et SAFE compris.
Modèle simplifié : il ignore impôts, frais de transaction, séquestre, carve-outs pour le management et dividendes. Chaque série de préférence ne se convertit en actions ordinaires que si cela lui rapporte davantage. Ceci n’est pas un conseil juridique ou fiscal.
Comment ça marche
Partir de l’exemple
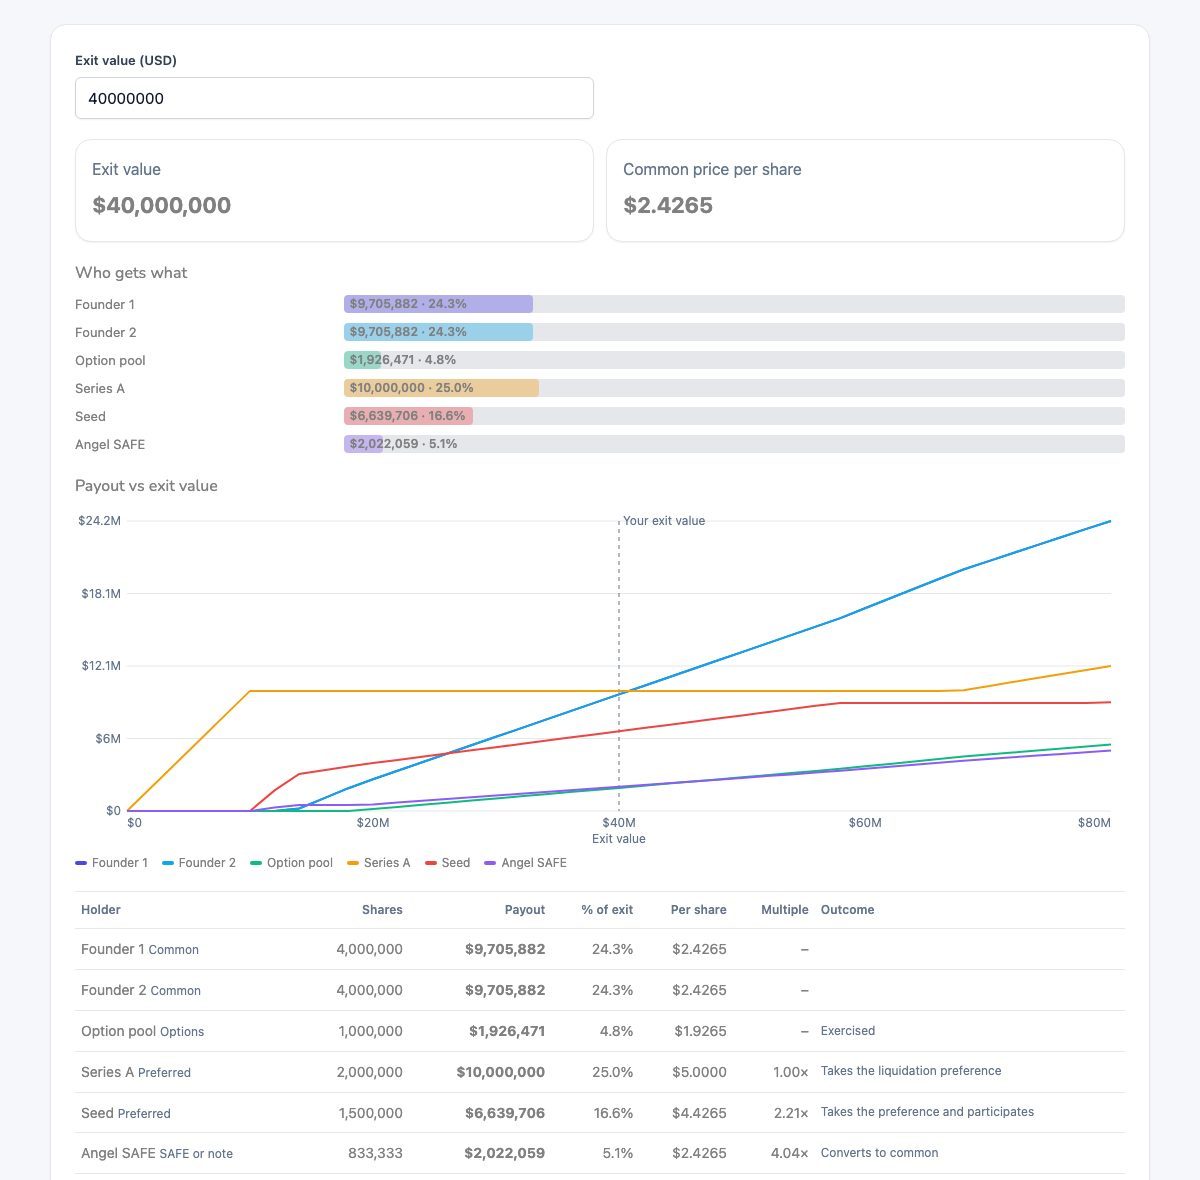
Le calculateur s’ouvre avec une table de capitalisation réaliste et une sortie à $40M, pour que vous voyiez immédiatement un résultat.
Saisissez votre table de capitalisation
Les actionnaires ordinaires, le pool d’options, chaque série de préférence avec sa préférence, sa participation, son plafond et son rang, ainsi que les éventuels SAFE ou obligations convertibles.
Définissez la valeur de sortie
Voyez qui perçoit combien, le prix par action ordinaire et quelles séries se convertissent en actions ordinaires.
Partager le scénario
Copiez le lien – les chiffres sont dans l’URL, rien n’est stocké – ou téléchargez le tableau en CSV.
Intégrez l'outil « calculateur de waterfall de sortie » à votre site (gratuit)
Copiez le code dans votre page ou article de blog. L’outil s’exécute dans le navigateur de vos visiteurs ; conservez la mention de crédit.
Vous préparez une sortie ? Menez la cession dans une data room
Partagez le teaser via un lien suivi, puis ouvrez une data room M&A avec NDA avant l’accès, Q&R et un journal indiquant quel acquéreur a lu quoi – un prix forfaitaire unique par équipe.
Le prix affiché d’une sortie n’est pas ce que reçoivent les fondateurs et les salariés. Préférences, participation et rang déterminent l’ordre de paiement et, pour des valeurs de sortie modestes, ils peuvent laisser aux actionnaires ordinaires bien moins que ce que suggère leur pourcentage. Modéliser le waterfall avant d’accepter les conditions montre ce que vaut chaque clause.
Comment fonctionne un waterfall de sortie
Lorsqu’une société est vendue, le produit est versé dans un ordre déterminé. Les séries d’actions de préférence perçoivent d’abord leur préférence de liquidation – généralement 1× le montant investi – en commençant par la série de rang le plus élevé ; les séries de même rang se partagent au prorata (pari passu). Le reste revient aux actionnaires ordinaires, aux titulaires d’options et aux séries converties en actions ordinaires.
Une série non participative perçoit le plus élevé de sa préférence ou de sa quote-part après conversion ; aux valeurs de sortie élevées, elle se convertit donc. Une série participative perçoit sa préférence, puis participe aussi au partage du reste – jusqu’à son plafond, s’il y en a un ; au-delà du plafond, elle a intérêt à se convertir. Les options ne sont exercées que si le prix par action dépasse leur prix d’exercice.
Points à examiner
- Le graphique montre la valeur de sortie à partir de laquelle les actionnaires ordinaires commencent à percevoir des montants significatifs – souvent bien au-delà du total investi.
- Comparez une préférence 1× non participative avec une préférence participative à la même valorisation : pour les fondateurs, la différence peut se chiffrer en millions.
- Les SAFE se convertissent à leur plafond de valorisation ou récupèrent leur mise, selon ce qui est le plus avantageux.
- Modélisez le tour avant de signer la term sheet avec le calculateur de SAFE et de table de capitalisation et le calculateur de valorisation.
Calculateur de waterfall de sortie – questions
Qu’est-ce qu’une préférence de liquidation ?
Le droit des porteurs d’actions de préférence de récupérer leur mise (ou un multiple de celle-ci) avant que les actionnaires ordinaires ne reçoivent quoi que ce soit lors de la vente de la société.
Quelle est la différence entre actions de préférence participatives et non participatives ?
Une action de préférence non participative perçoit soit sa préférence, soit sa quote-part après conversion en actions ordinaires – selon ce qui est le plus élevé. Une action de préférence participative perçoit sa préférence, puis participe aussi au partage du reste, sauf si un plafond la limite.
Mes données sont-elles stockées ?
Non – le calculateur fonctionne dans votre navigateur. Le lien que vous partagez contient les chiffres ; rien n’est enregistré sur nos serveurs.
Est-ce exact ?
Il s’agit d’un modèle simplifié : impôts, frais de transaction, séquestre, carve-outs pour le management et dividendes courus sont ignorés. Vérifiez les distributions réelles avec votre avocat.
Que signifie le rang ?
L’ordre dans lequel les séries de préférence sont payées. Le rang 1 est payé en premier ; les séries de même numéro sont payées en même temps, au prorata de leurs préférences (pari passu).
Pourquoi les fondateurs ne touchent-ils parfois rien lors d’une cession ?
Si la valeur de sortie est inférieure à la somme des préférences de liquidation, les porteurs d’actions de préférence prennent tout avant que les actionnaires ordinaires ne soient payés.