Calculator exit waterfall
Introduceți tabelul de capitalizare și o valoare a exitului pentru a vedea cine cât primește – inclusiv preferințe de lichidare, participare, conversie în acțiuni ordinare, opțiuni și SAFE-uri.
Model simplificat: ignoră impozitele, costurile tranzacției, escrow-ul, carve-out-urile pentru management și dividendele. Fiecare serie preferențială se convertește în acțiuni ordinare doar când acest lucru îi aduce mai mult. Nu este consultanță juridică sau fiscală.
Cum funcționează
Porniți de la exemplu
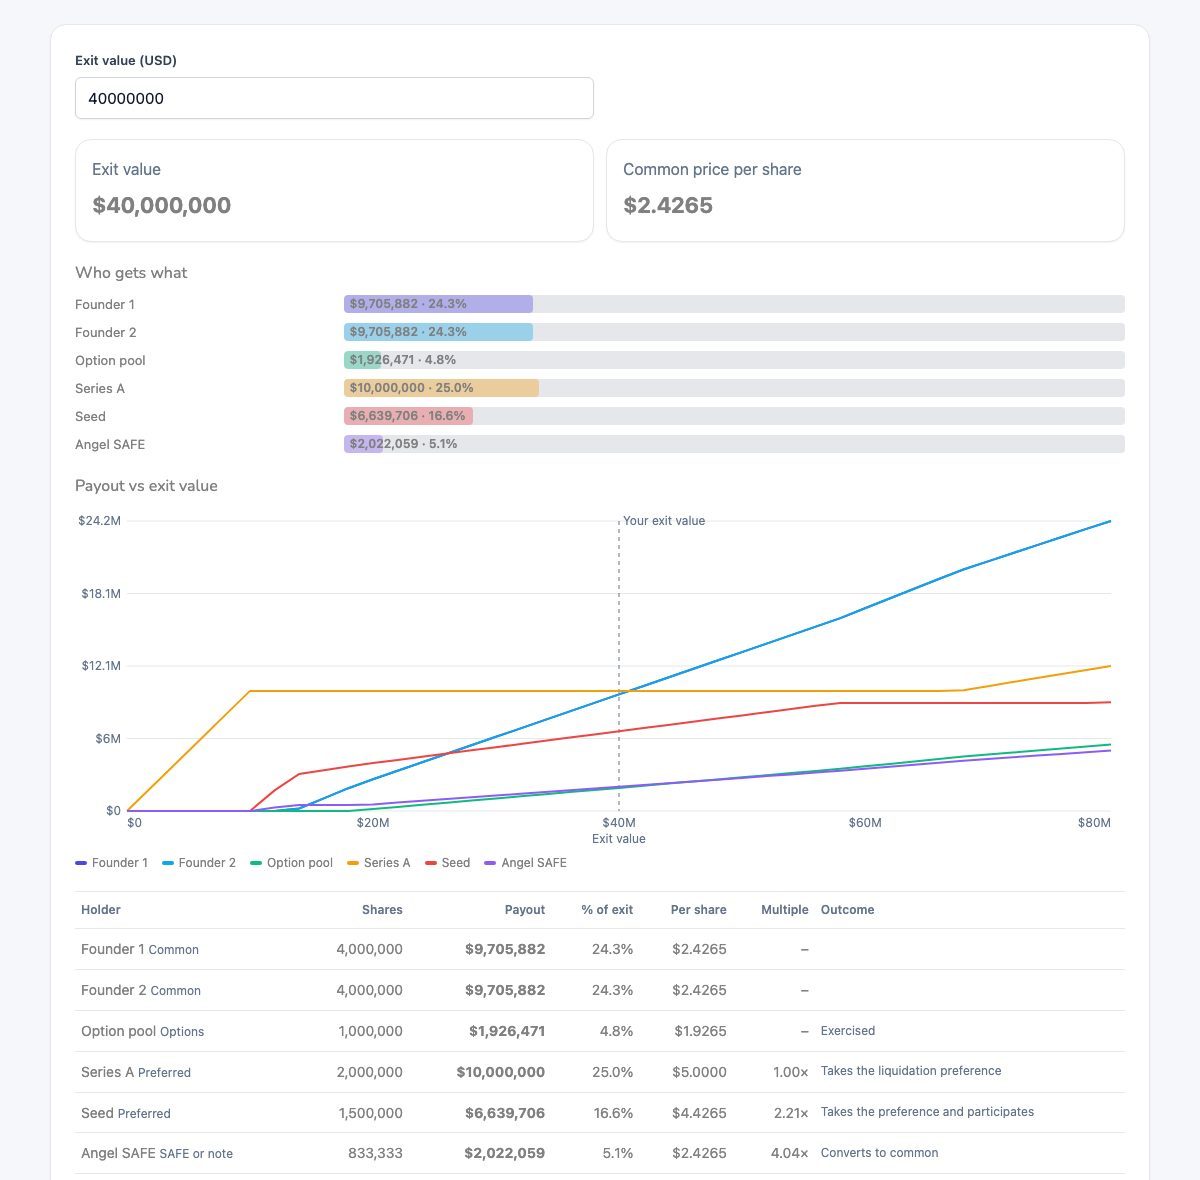
Calculatorul se deschide cu un tabel de capitalizare realist și un exit de $40M, ca să vedeți imediat un rezultat.
Introduceți tabelul de capitalizare
Acționarii ordinari, pool-ul de opțiuni, fiecare serie preferențială cu preferința, participarea, plafonul și rangul ei, plus eventualele SAFE-uri sau note.
Setați valoarea exitului
Vedeți cine cât primește, prețul pe acțiune ordinară și ce serii se convertesc în acțiuni ordinare.
Partajați scenariul
Copiați linkul – cifrele sunt în URL, nu se stochează nimic – sau descărcați tabelul în format CSV.
Încorporează instrumentul „calculator exit waterfall” pe site-ul tău (gratuit)
Copiați codul în pagina sau articolul dumneavoastră de blog. Instrumentul rulează în browserul vizitatorilor; păstrați linia de credit.
Pregătiți un exit? Derulați vânzarea într-o cameră de date
Partajați teaserul ca link urmărit, apoi deschideți o cameră de date pentru M&A cu NDA înainte de acces, Q&A și un jurnal al documentelor citite de fiecare cumpărător – un preț fix pe echipă.
Prețul anunțat al unui exit nu este ceea ce primesc fondatorii și angajații. Preferințele, participarea și rangul decid ordinea plăților, iar la valori modeste ale exitului pot lăsa acționarilor ordinari mult mai puțin decât sugerează procentul lor. Modelarea waterfall-ului înainte de a accepta termenii arată cât valorează fiecare clauză.
Cum funcționează un exit waterfall
Când o companie este vândută, banii se plătesc într-o ordine fixă. Seriile preferențiale își primesc mai întâi preferința de lichidare – de obicei 1× suma investită – începând cu seria cu cel mai înalt rang; seriile cu același rang împart proporțional (pari passu). Ce rămâne revine acționarilor ordinari, deținătorilor de opțiuni și seriilor care s-au convertit în acțiuni ordinare.
O serie neparticipativă ia valoarea mai mare dintre preferința sa și partea care i-ar reveni dacă s-ar converti, așa că la valori mari ale exitului se convertește. O serie participativă își ia preferința și apoi participă și la rest – până la plafonul său, dacă există; peste plafon îi este mai avantajos să se convertească. Opțiunile sunt exercitate doar când prețul pe acțiune depășește prețul lor de exercitare.
La ce să fiți atent
- Graficul arată valoarea exitului de la care acționarii ordinari încep să primească sume semnificative – adesea mult peste totalul investit.
- Comparați o preferință 1× neparticipativă cu una participativă la aceeași evaluare: diferența pentru fondatori poate fi de milioane.
- SAFE-urile se convertesc la plafonul de evaluare sau își recuperează banii, în funcție de ce aduce mai mult.
- Modelați runda înainte de a semna term sheet-ul cu calculatorul SAFE și tabel de capitalizare și cu calculatorul de evaluare.
Calculator exit waterfall – întrebări
Ce este o preferință de lichidare?
Dreptul acționarilor preferențiali de a-și recupera banii (sau un multiplu al acestora) înainte ca acționarii ordinari să primească ceva atunci când compania este vândută.
Care este diferența dintre acțiunile preferențiale participative și neparticipative?
Acțiunile preferențiale neparticipative primesc fie preferința, fie partea care le-ar reveni dacă s-ar converti în acțiuni ordinare – oricare este mai mare. Acțiunile preferențiale participative își primesc preferința și apoi participă și la rest, cu excepția cazului în care un plafon le limitează.
Datele mele sunt stocate?
Nu – calculatorul rulează în browserul dvs. Linkul pe care îl partajați conține cifrele; nimic nu este salvat pe serverele noastre.
Este exact?
Este un model simplificat: impozitele, costurile tranzacției, escrow-ul, carve-out-urile pentru management și dividendele acumulate sunt ignorate. Verificați distribuțiile reale cu avocatul dvs.
Ce înseamnă rangul (seniority)?
Ordinea în care sunt plătite seriile preferențiale. Rangul 1 este plătit primul; seriile cu același număr sunt plătite simultan, proporțional cu preferințele lor (pari passu).
De ce fondatorii nu primesc uneori nimic la o vânzare?
Dacă valoarea exitului este mai mică decât suma preferințelor de lichidare, acționarii preferențiali iau totul înainte ca acționarii ordinari să fie plătiți.