Calculadora de waterfall de salida
Introduzca la cap table y un valor de salida para ver quién cobra cuánto, incluidas preferencias de liquidación, participación, conversión en ordinarias, opciones y SAFE.
Modelo simplificado: no tiene en cuenta impuestos, costes de la operación, escrow, carve-outs para el equipo directivo ni dividendos. Cada serie preferente solo convierte en ordinarias cuando así cobra más. No es asesoramiento jurídico ni fiscal.
Cómo funciona
Partir del ejemplo
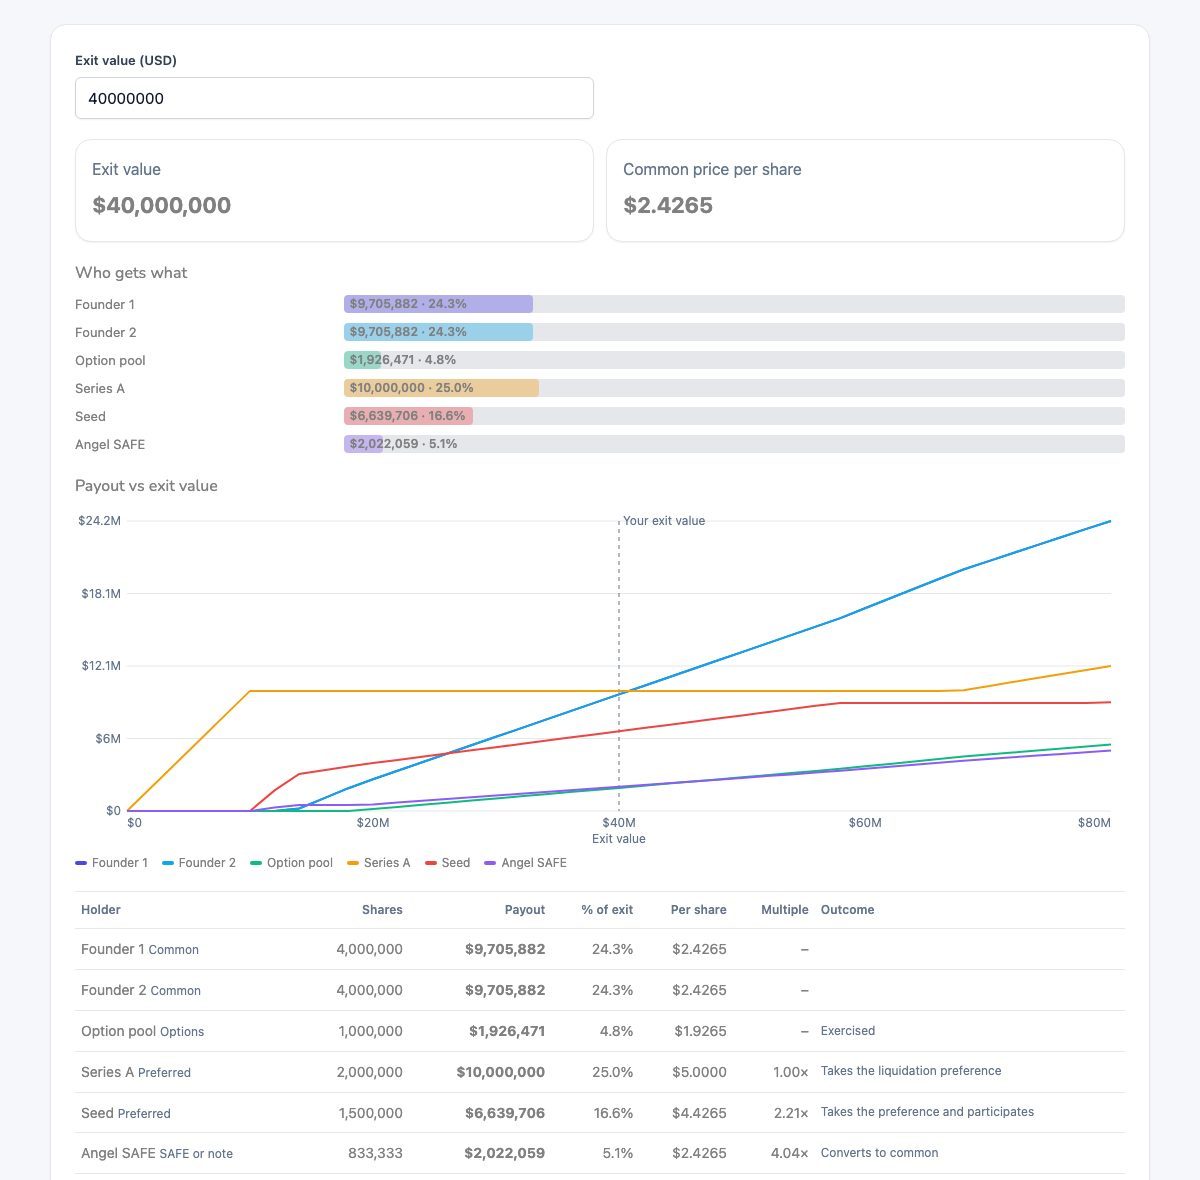
La calculadora se abre con una cap table realista y una salida de $40M, para que vea un resultado al instante.
Introduzca su cap table
Los accionistas ordinarios, el pool de opciones, cada serie preferente con su preferencia, participación, tope y prelación, y los SAFE o notas que haya.
Fije el valor de salida
Vea quién cobra cuánto, el precio por acción ordinaria y qué series convierten en ordinarias.
Compartir el escenario
Copie el enlace (las cifras van en la URL, no se almacena nada) o descargue la tabla en CSV.
Inserta la herramienta «calculadora de waterfall de salida» en tu web (gratis)
Copie el código en su página o artículo. La herramienta se ejecuta en el navegador de sus visitantes; mantenga la línea de crédito.
¿Prepara una salida? Gestione la venta en una sala de datos
Comparta el teaser con un enlace con seguimiento y, después, abra una sala de datos para M&A con NDA antes del acceso, preguntas y respuestas y un registro de qué comprador leyó qué, con un precio fijo por equipo.
El precio de titular de una salida no es lo que reciben los fundadores y los empleados. Las preferencias, la participación y la prelación deciden el orden de pago y, con valores de salida modestos, pueden dejar a los accionistas ordinarios con mucho menos de lo que sugiere su porcentaje. Modelar el waterfall antes de aceptar los términos muestra cuánto vale cada cláusula.
Cómo funciona un waterfall de salida
Cuando se vende una empresa, el dinero se paga en un orden fijo. Las series preferentes cobran primero su preferencia de liquidación – normalmente 1× lo que invirtieron –, empezando por la serie de mayor prelación; las series con la misma prelación se reparten a prorrata (pari passu). Lo que queda va a los accionistas ordinarios, a los titulares de opciones y a las series que se hayan convertido en ordinarias.
Una serie no participativa se lleva lo mayor entre su preferencia y la parte que le correspondería si convirtiera, por lo que con valores de salida altos convierte. Una serie participativa cobra su preferencia y además participa en el resto, hasta su tope si lo tiene; por encima del tope le conviene convertir. Las opciones solo se ejercen cuando el precio por acción supera su precio de ejercicio.
En qué fijarse
- El gráfico muestra el valor de salida a partir del cual los accionistas ordinarios empiezan a recibir cantidades relevantes, a menudo muy por encima del total invertido.
- Compare una preferencia 1× no participativa con una participativa a la misma valoración: para los fundadores, la diferencia puede ser de millones.
- Los SAFE convierten a su tope de valoración o recuperan su dinero, lo que resulte mayor.
- Modele la ronda antes de firmar el term sheet con la calculadora de SAFE y cap table y la calculadora de valoración.
Calculadora de waterfall de salida – preguntas
¿Qué es una preferencia de liquidación?
El derecho de los accionistas preferentes a recuperar su dinero (o un múltiplo) antes de que los accionistas ordinarios reciban nada cuando se vende la empresa.
¿Qué diferencia hay entre acciones preferentes participativas y no participativas?
Una acción preferente no participativa recibe su preferencia o la parte que le correspondería si convirtiera en ordinarias, lo que sea mayor. Una preferente participativa recibe su preferencia y además participa en el resto, salvo que un tope lo limite.
¿Se almacenan mis datos?
No: la calculadora funciona en su navegador. El enlace que comparte contiene las cifras; no se guarda nada en nuestros servidores.
¿Es exacto?
Es un modelo simplificado: no tiene en cuenta impuestos, costes de la operación, escrow, carve-outs para el equipo directivo ni dividendos devengados. Revise los repartos reales con su abogado.
¿Qué significa la prelación?
El orden en que cobran las series preferentes. La prelación 1 cobra primero; las series con el mismo número cobran a la vez, a prorrata de sus preferencias (pari passu).
¿Por qué a veces los fundadores no reciben nada en una venta?
Si el valor de salida es inferior a la suma de las preferencias de liquidación, los accionistas preferentes se lo llevan todo antes de que cobren los accionistas ordinarios.